Domain gewerbeuntersagung.de kaufen?
Wir ziehen mit dem Projekt
gewerbeuntersagung.de um.
Sind Sie am Kauf der Domain
gewerbeuntersagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeuntersagung.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **

Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
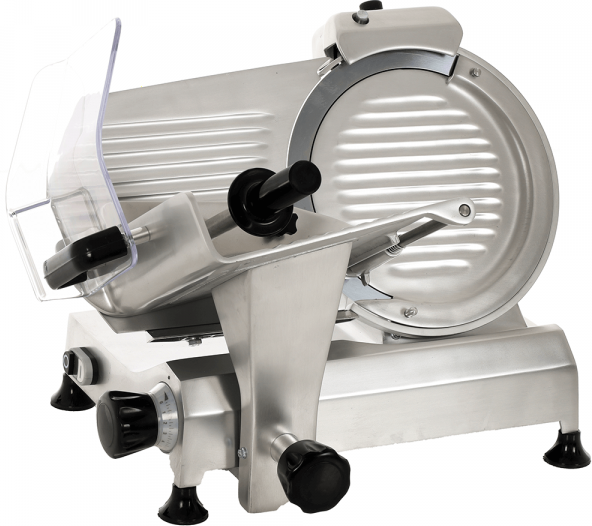
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Wie erfolgt die steuerliche Erfassung bei einer Gewerbeanmeldung?
Bei einer Gewerbeanmeldung erfolgt auch die steuerliche Erfassung beim zuständigen Finanzamt. Dabei werden die notwendigen steuerlichen Daten wie Steuernummer und Umsatzsteuer-Identifikationsnummer beantragt. Das Finanzamt prüft dann die steuerliche Zuordnung des Gewerbes und teilt die entsprechenden Steuerpflichten mit. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
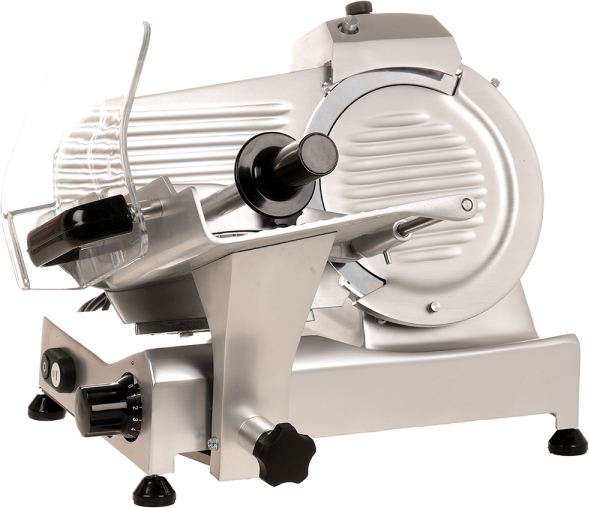
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
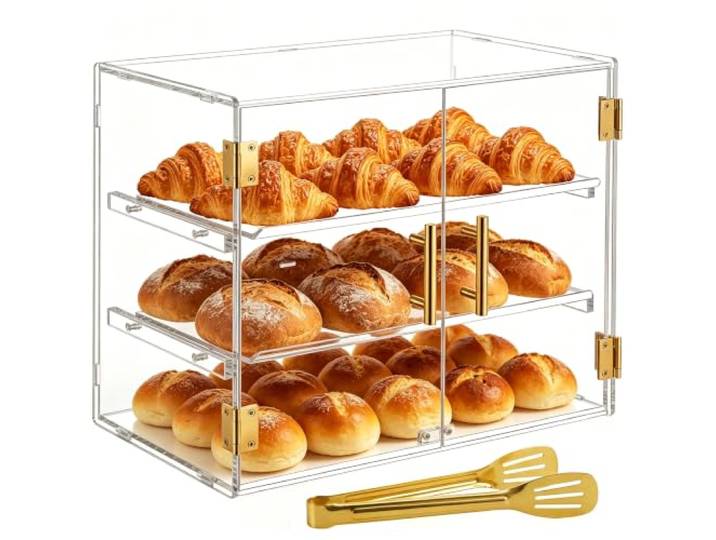
Acryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & BäckereienAcryvic 3-stufige Bäckerei-Vitrine mit elastischer Tür, Acryl Theken-Vitrine für Gewerbebetrieb, 48 x 27 x 39 cm Präsentationsbox für Cupcakes, Ideal für Cafés, Konditoreien & Bäckereien. [Upgraded die Pull-out-Funktion]: Bitte achten Sie auf unseren Markennamen und Verkäufernamen. Die Pull-out-Funktion bricht mit den Einschränkungen fester Ablagen. Sie können jetzt jederzeit einfach die Größe des Raumangebots ändern und Speisen sehr bequem hinzufügen. Unsere Brot-Vitrine muss montiert werden. Befolgen Sie genau die Anweisungen in der Montageanleitung oder schauen Sie sich das Installationsvideo an. Öffnen Sie die Verpackung, sortieren Sie die Teile anhand der Teileliste in der Anleitung und prüfen Sie, ob alle Teile vollständig sind [Hochwertige Acrylplatte]: Unsere Backwaren-Vitrine besteht aus robustem Acryl, das nicht leicht vergilbt und eine maximale Sichtbarkeit für Ihre Desserts bietet. Sie verbessert die Präsentation Ihrer Leckereien, sodass Kunden die Desserts klar sehen und schneller eine Kaufentscheidung treffen können. Die Kuchen-Vitrine ist mit 2 Griffen und einem Magnetverschluss ausgestattet, der ein einfaches Öffnen und Schließen für Sie und Ihre Kunden ermöglicht. [Geeignete Größe]: Die Lebensmittel-Vitrine für Kekse hat die Maße 18,9\ x 10,63\ x 15,4\ . Der Abstand zwischen den einzelnen Ebenen beträgt 5,3 Zoll. Sie passt auf die meisten Theken und präsentiert Ihre Backkreationen auf appetitlichste Weise. Stilvoll und praktisch zugleich! Perfekt für kleine Läden, Cafés, Konditoreien oder Hobbybäcker. Um große Brotlaibe auszustellen, entfernen Sie einfach 2 Ablagen. Sie können auch übrig gebliebene Speisen und Salate in der Backwaren-Vitrine aufbewahren. [Leicht zu reinigen]: Die herausnehmbare Verschlussschnalle erleichtert die Reinigung, sodass Sie mühelos ein sauberes Erscheinungsbild bewahren können und die Frische und Attraktivität Ihrer Brote und Gebäcke weiterhin zur Geltung kommt. Vor dem Wiederbefüllen oder Verstauen gründlich trocknen. So können Sie schnell Ihre Backwaren wie Kuchen, Donuts, Cupcakes, Sauerteigbrot und Weihnachtskekse hinzufügen. Auch ideal zum Ordnen von Lieblingsspielzeugen, Figuren und Spielkarten. [Anwendbar für verschiedene Szenarien]: Falls Sie Falten auf der Schutzfolie feststellen, ist das normal – wir garantieren, dass sich darunter keine Kratzer befinden, sobald Sie die Schutzfolie direkt abziehen. Überprüfen Sie regelmäßig Verbindungen und Stützen, um sicherzustellen, dass sie fest und stabil sitzen. Die Theken-Backwaren-Vitrine ist die perfekte Ergänzung für Ihr Einzelhandelsgeschäft – ob Bäckerei, Café, Donut-Shop oder Lebensmittelgeschäft. Farbe:Clear99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die steuerliche Erfassung bei einer Gewerbeanmeldung?
Bei einer Gewerbeanmeldung erfolgt auch die steuerliche Erfassung beim zuständigen Finanzamt. Dabei werden die notwendigen steuerlichen Daten wie Steuernummer und Umsatzsteuer-Identifikationsnummer beantragt. Das Finanzamt prüft dann die steuerliche Zuordnung des Gewerbes und teilt die entsprechenden Steuerpflichten mit. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.